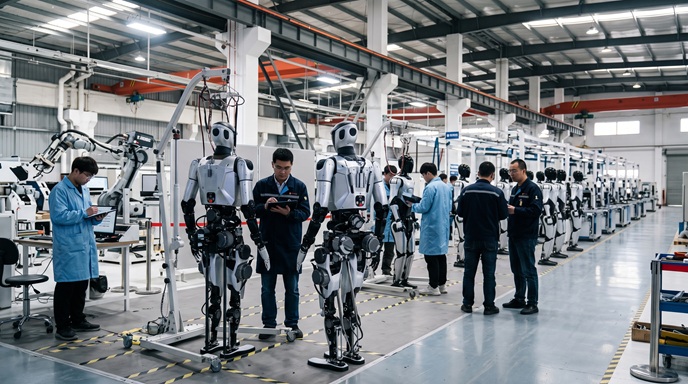
95% Pasar Robotik di Dunia Dipegang oleh China karena 1 Perusahaan Ini
Laporan IDC mengungkap China memproduksi lebih dari 95 persen robot humanoid global pada paruh pertama 2026. Dipimpin Agibot asal Shanghai yang mengapalkan 8.600 unit, dominasi manufaktur fisik Tiongkok kian sulit dikejar.
95% Pasar Robotik di Dunia Dipegang oleh China karena 1 Perusahaan Ini
Peta kompetisi teknologi global sedang menyaksikan pergeseran paling radikal dalam sejarah rekayasa mekanik modern. Selama bertahun-tahun, perhatian publik tersedot pada video demonstrasi laboratorium Silicon Valley, di mana robot humanoid melompat, menari, dan melakukan aksi akrobatik presisi tinggi. Namun, ketika industri beralih dari fase pembuktian konsep ke skala komersial nyata, angka pengapalan membuktikan fakta yang mengejutkan: Tiongkok telah mengunci pasokan fisik robot dunia hampir secara mutlak.
Data pengapalan paruh pertama tahun 2026 yang dirilis oleh lembaga riset pasar International Data Corporation (IDC) dan diulas secara mendalam oleh Forbes mengungkapkan bahwa produsen asal China memproduksi lebih dari 95 persen dari seluruh robot humanoid yang dikapalkan di seluruh dunia.
Dari total volume global yang mendekati 25.000 unit tersebut, satu nama asal Shanghai berdiri tegak di posisi puncak dengan jarak yang sangat lebar dari para pesaingnya: Agibot.
Dengan rekor pengapalan melampaui 8.600 unit robot humanoid hanya dalam rentang waktu enam bulan, Agibot sendirian mencengkeram sekitar 35 persen pangsa pasar global versi IDC. Angka ini bukan sekadar pencapaian komersial sebuah perusahaan rintisan, melainkan simbol keberhasilan strategi industrialisasi manufaktur massal yang dijalankan oleh Tiongkok.
Ledakan Skala Manufaktur: Membaca Dominasi Agibot
Pencapaian Agibot mengikis asumsi lama bahwa robotika berkaki dua dan berkemampuan manipulasi kompleks hanya bisa diproduksi dalam jumlah puluhan unit per kuartal. Lembaga riset IDC mencatat bahwa pasar bergerak empat kali lipat lebih cepat dibanding tahun sebelumnya, didorong oleh kemampuan manufaktur Shanghai yang berhasil menurunkan biaya produksi perangkat keras secara agresif.
Posisi Agibot sebagai pemimpin pasar tidak diragukan oleh berbagai lembaga riset terkemuka dunia, kendati metodologi estimasi total pasar mereka memiliki perbedaan perspektif:
Smart Analytics Global (SAG) mencatat total pasar paruh pertama 2026 sebesar 19.100 unit (tumbuh 272 persen year-over-year), dengan Agibot menguasai 8.400 unit atau sekitar 44 persen pangsa pasar.
Counterpoint Research memperkirakan volume global mencapai 22.000 unit (naik hampir 300 persen), di mana Agibot diperkirakan mengapalkan sekitar 9.700 unit atau setara 43 persen pasar.
IDC menetapkan estimasi pasar yang lebih luas yakni mendekati 25.000 unit, menempatkan angka pengapalan Agibot di angka sekitar 8.600 unit dengan pangsa 35 persen.
Kendati persentase pangsa pasar bervariasi bergantung pada estimasi ukuran pasar agregat masing-masing lembaga, seluruh data sepakat pada satu kesimpulan mutlak: Agibot memimpin pengapalan robot humanoid dunia dengan selisih volume yang sangat besar di atas pabrikan lainnya.
Di posisi kedua, Unitree Robotics membuntuti dengan pengapalan sekitar 5.000 unit, memanfaatkan keberhasilan lini robot berkaki empat mereka untuk mengakselerasi produksi robot humanoid berbiaya terjangkau. Namun, setelah melewati Unitree, grafik pengapalan langsung anjlok curam menuju kelompok produsen yang hanya mengapalkan ratusan unit.
9 dari 10 Penguasa Global Berasal dari Tiongkok
Ketimpangan antara kekuatan manufaktur Tiongkok dan belahan dunia lainnya terlihat sangat kontras ketika menelaah daftar 10 besar vendor pengapalan robot humanoid global berdasarkan visualisasi data IDC:
Agibot (Shanghai, China): ~8.600 unit
Unitree (Hangzhou, China): ~5.000 unit
Booster Robotics (China): ~1.000 unit
UBTech (Shenzhen, China): ~900 unit
Leju Robot (China): ~460 unit
Galbot (China): ~400 unit
Astribot (China): ~340 unit
Fourier Intelligence (Shanghai, China): ~320 unit
Galaxea AI (China): ~260 unit
Figure AI (Amerika Serikat): Beberapa lusin unit
Daftar tersebut menunjukkan dominasi geografis yang tak terbantahkan: sembilan dari sepuluh produsen terbesar berasal dari Tiongkok. Produsen asal Barat yang berhasil menembus daftar sepuluh besar pengapalan fisik hanyalah Figure AI dari Amerika Serikat, itu pun dengan volume pengapalan yang baru mencapai hitungan lusin unit pada periode paruh pertama tersebut.
Data ini mempertegas fakta bahwa penguasaan pasar robotik dunia untuk kategori humanoid saat ini bertumpu pada kecepatan perakitan dan pasokan rantai industri di daratan China.
Siapa yang Membeli Puluhan Ribu Robot Ini?
Lonjakan volume produksi memunculkan pertanyaan krusial: ke mana puluhan ribu unit robot tersebut dikirimkan?
Laporan IDC mencatat bahwa konsumen domestik Tiongkok menyerap sekitar 78 persen dari total pengapalan global, atau lebih dari 19.000 unit—melesat 426,3 persen dibandingkan periode yang sama tahun lalu. Tingkat penyerapan domestik yang masif ini memiliki dinamika tersendiri yang membedakan pasar Tiongkok dari pasar Barat.
Sebagian besar transaksi pembelian robot bipedal tersebut bermuara pada satu entitas pelanggan utama: program inisiatif pemerintah Tiongkok. Otoritas lokal dan kementerian perindustrian mengoperasikan fasilitas khusus yang dikenal sebagai robot schools atau pusat pelatihan kecerdasan buatan fisik (physical AI).
Di dalam fasilitas robot schools ini, ribuan robot humanoid dari berbagai vendor seperti Agibot, Unitree, dan UBTech ditempatkan di lingkungan kerja simulasi untuk menjalani ribuan jam pelatihan intensif. Mereka dilatih menyortir suku cadang, merakit komponen kendaraan listrik, hingga menavigasi rintangan gudang logistik. Langkah ini bertujuan mengakumulasi data interaksi dunia nyata (embodied data) dalam skala masif, yang menjadi fondasi pelatihan model kecerdasan buatan generatif untuk tubuh fisik mekanik.
Bagi vendor seperti Agibot, keberadaan fasilitas pelatihan terpusat ini memberikan keuntungan ganda: kepastian pesanan dalam skala ribuan unit sekaligus akses langsung ke lingkungan validasi perangkat keras secara berkesinambungan.
Mengapa Raksasa Barat Belum Membanjiri Pasar?
Ketidakhadiran nama-nama besar asal Amerika Serikat dan Eropa di puncak daftar volume pengapalan bukan berarti mereka telah menyerah dalam perlombaan teknologi humanoid. Pabrikan kenamaan seperti Boston Dynamics, Agility Robotics, Apptronik, 1X Technologies, hingga Tesla dengan proyek Optimus mereka mengambil pendekatan pengembangan yang berbeda secara mendasar.
Perusahaan-perusahaan Barat umumnya memilih menyempurnakan solusi perangkat lunak kontrol, keselamatan kerja (workplace safety compliance), keandalan aktuator jangka panjang, serta model fondasi multimodal sebelum membuka keran pengiriman dalam skala massal. Figure AI, misalnya, tengah melakukan penskalaan manufaktur bertahap untuk fasilitas lini perakitan mobil komersial dan bersiap merilis iterasi robot terbaru mereka.
Mayoritas analis industri memproyeksikan bahwa tahun 2027 akan menjadi titik balik industrialisasi robot humanoid global untuk pekerjaan lapangan riil. Pada fase tersebut, persaingan tidak lagi diukur semata-mata dari seberapa banyak unit purwarupa atau unit uji coba yang berhasil dikirim ke pusat pelatihan, melainkan seberapa tangguh robot tersebut menjalankan tugas industri tanpa henti dengan tingkat kegagalan mendekati nol.
Kendati demikian, keunggulan awal yang dipegang China tidak boleh dipandang sebelah mata. Dengan memproduksi puluhan ribu unit lebih awal, vendor seperti Agibot telah mematangkan rantai pasok motor servo, reduksi harmonik, cetakan rangka ringan, dan sensor taktil mereka jauh melampaui kurva belajar kompetitornya.
Efek Skala Ekonomi di Jalur Manufaktur Shanghai
Keberhasilan Agibot menduduki puncak klasemen menggarisbawahi keunggulan klaster industri Shanghai dan Delta Sungai Yangtze. Di kawasan ini, seluruh rantai nilai robotika tersedia dalam radius beberapa jam perjalanan darat:
Pabrik Komponen Presisi: Ketersediaan motor tanpa sikat (brushless motors), girboks torsi tinggi, dan sensor enkoder lokal menekan biaya perakitan mekanis (hardware Bill of Materials).
Kecepatan Integrasi Prototipe: Perubahan desain struktural dari meja gambar insinyur dapat dicetak, diuji, dan dipasang pada lini perakitan dalam hitungan hari.
Dukungan Infrastruktur Otomasi: Keterhubungan langsung dengan lini produksi elektronik konsumen dan baterai kendaraan listrik memungkinkan adaptasi lini perakitan otomatisasi tinggi.
Ketika sebuah perusahaan mampu memproduksi aktuator dan modul sendi terintegrasi dengan biaya marjinal yang sangat rendah, mereka dapat menawarkan harga jual yang jauh lebih kompetitif ke pasar terbuka. Hal ini menciptakan lingkaran penguatan: biaya lebih rendah menghasilkan volume penjualan lebih tinggi, volume lebih tinggi menurunkan biaya produksi per unit, dan pada akhirnya mengunci pangsa pasar dari ancaman pendatang baru.
Dominasi 95 persen yang dicatatkan Tiongkok di paruh pertama 2026 merupakan bukti nyata bahwa kepemimpinan kecerdasan buatan fisik memerlukan lebih dari sekadar algoritma komputasi canggih di atas kertas. Keberhasilan menaklukkan pasar robotik dunia bertumpu pada kemampuan mengalirkan baja, silikon, kabel, dan motor ke lini perakitan massal secara presisi—sebuah arena di mana Shanghai dan Agibot saat ini memegang kendali penuh.